hannah

Person i kavaj granskar ekonomiska diagram på en surfplatta

Stärk ditt UC-betyg innan du ansöker om kredit

Låt inte en dold siffra styra din lånekostnad

Planerar du att ansöka om bolån, privatlån eller en större kredit? Då kan en uppgift du sällan ser själv få stor betydelse för både lånebeslutet och räntan. UC-betyget ingår i långivarens samlade riskbedömning och kan påverka hur banken ser på din återbetalningsförmåga. Ett starkare kreditunderlag kan öka chansen att få lånet beviljat, men också ge bättre förutsättningar att förhandla om ränta, amortering och övriga villkor.

Det betyder inte att kreditvärdighet är en permanent dom. Upplysningsföretag och banker bedömer en aktuell ekonomisk situation utifrån flera datapunkter, ungefär som en karta över din privatekonomi. Genom att rensa bort onödiga kreditramar, undvika många separata ansökningar och planera utifrån förfrågningarnas 12-månadersperiod kan du förbättra profilen i god tid. Börja gärna med en egen kontroll, exempelvis via Kreditkollen för UC-score, eftersom en egen upplysning enligt tjänstens information inte registreras som en ny kreditförfrågan.
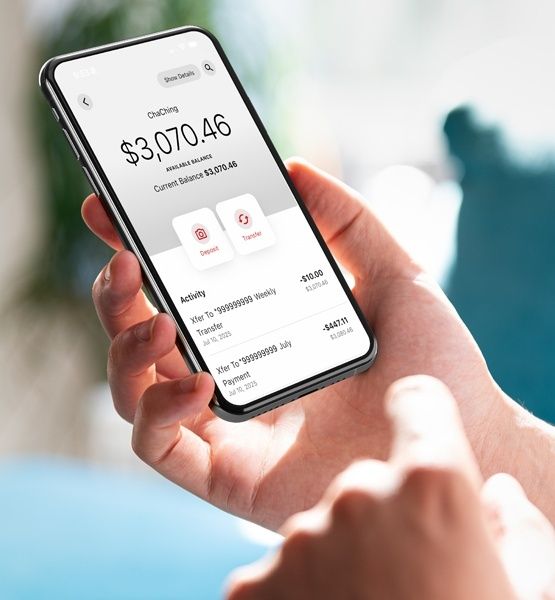
Hand håller en smartphone med bankapp och synligt kontosaldo
En samlad överblick över inkomster, saldon och krediter gör det lättare att upptäcka sådant som kan påverka bankens riskbedömning.

Förstå hur algoritmen granskar din kreditrisk

UC-betyget bygger inte på en enda faktor. Långivaren tittar vanligtvis på uppgifter som taxerad inkomst, befintliga lån, kreditkort, utnyttjade kreditutrymmen, betalningsanmärkningar och tidigare kreditupplysningar. Även skulder hos Kronofogden, boendesituation och uppgifter om fastighetsägande kan förekomma i kreditupplysningen. Den exakta beräkningen är inte helt öppen, och olika banker kan dessutom väga samma information på olika sätt.

Det är viktigt att skilja mellan ett kreditbetyg och ett riskscore. Ett högt betyg brukar signalera lägre beräknad risk, medan ett lågt riskscore innebär att långivaren ser en större sannolikhet för betalningsproblem. Din inkomst kan vara god, men många öppna krediter eller täta ansökningar kan ändå göra profilen mindre attraktiv. Regelbunden uppföljning gör det lättare att upptäcka fel och förändringar innan en bank hinner fatta beslut. Som vägledning rekommenderas i råd om förbättrad kreditvärdighet att först kontrollera sin kreditupplysning, se över skulder och undvika flera låneansökningar samtidigt.

  • Kontrollera vilka lån och krediter som faktiskt står registrerade.
  • Granska tidigare UC-förfrågningar från de senaste 12 månaderna.
  • Säkerställ att inkomst, adress och eventuella betalningsuppgifter är korrekta.
  • Följ hur skuldsaldon och kreditutnyttjande förändras över tid.

Hittar du en uppgift som är felaktig ska du kontakta det företag som lämnat uppgiften och vid behov UC. Agera också direkt om en gammal kredit fortfarande visas som aktiv trots att den avslutats. Uppdateringar sker inte alltid omedelbart, vilket gör tidsplanering viktig inför en större ansökan.

Rensa bort beviljade men oanvända krediter

Ett gammalt butikskonto, ett kreditkort som aldrig används eller en avbetalning som sedan länge är färdigbetald kan ligga kvar som en beviljad kredit. För banken är en beviljad limit inte samma sak som ett lån med saldo, men den visar att du kan ta på dig mer skuld utan att ansöka på nytt. Därför kan många öppna kreditramar påverka bankens kalkyl över din framtida återbetalningsförmåga.

Gå igenom varje kreditgivare och be om skriftligt besked om aktuell skuld, limit och status. Betala eventuellt saldo, flytta autogiron och avsluta sedan avtal du inte behöver. I vissa fall kan det räcka att sänka limitgränsen. Innan du skickar in en ansökan lönar det sig att se över och sänka limitgränser på krediter som inte längre fyller någon funktion.

Kredittyp Vad du bör kontrollera Möjlig åtgärd
Kreditkort Limit, saldo, årsavgift och användning Betala ned, sänk limit eller avsluta
Butikskonto Om kontot fortfarande är aktivt Begär avslut efter slutbetalning
Avbetalningskredit Om skulden verkligen är slutreglerad Begär bekräftelse och kontrollera uppdatering
Kontokredit Beviljat utrymme och aktuell användning Minska eller avsluta outnyttad ram

Stäng dock inte automatiskt alla kort utan att tänka igenom konsekvenserna. Ett kort med hög limit och låg användning kan hålla den totala utnyttjandegraden nere, medan en avslutning kan få motsatt effekt om saldot ligger kvar på andra kort. Väg därför in avgifter, kreditens ålder, limitens storlek och risken att krediten leder till överkonsumtion. Inför ett bolån är det klokt att diskutera större förändringar med banken, eftersom bankens egna kalkyler också spelar stor roll.

Undvik ansökningsfällan som sänker din score

Varje gång en långivare begär en UC-upplysning registreras normalt en förfrågan. Enligt UC:s information om registeruppgifter gäller olika lagringstider för olika händelser, men vanliga kreditförfrågningar har enligt uppgifterna från Lendos kundtjänst en synlighet på 12 månader från registreringsdatum. Därefter faller de ur den aktuella perioden.

Problemet uppstår när du skickar separata ansökningar till flera banker under kort tid. En rad förfrågningar kan tolkas som att du snabbt försöker öka din skuldsättning. Enstaka förfrågningar behöver inte vara avgörande, men många under samma tolvmånadersperiod kan ge sämre villkor. Det är därför bättre att jämföra långivare innan ansökan och samla processen när det är möjligt.

  • Undvik att skicka testansökningar till flera banker.
  • Fråga långivaren om ansökan innebär en UC-förfrågan.
  • Notera datumet för varje förfrågan och räkna tolv månader framåt.
  • Använd en låneförmedlare endast efter att du förstått hur upplysningen genomförs.

Enligt Lendos information kan en ansökan via deras tjänst ge ett erbjudandeunderlag från flera banker efter en enda UC-förfrågan, även om kompletterande uppgifter i vissa fall kan hämtas från andra upplysningsföretag. Kontrollera alltid villkoren själv. En samlad ansökan minskar inte automatiskt kostnaden och garanterar inte godkännande, men den kan vara mer skonsam för förfrågningshistoriken än många spridda ansökningar.

Optimera din kreditutnyttjandegrad i praktiken

Kreditutnyttjandegrad beskriver hur stor del av dina beviljade revolverande krediter som faktiskt används. Om du har kreditramar på totalt 100 000 kronor och saldon på 30 000 kronor är utnyttjandegraden 30 procent. Begreppet används ofta i internationella kreditmodeller, men principen är relevant även i svensk kreditbedömning: ett högt utnyttjat kreditutrymme kan signalera att ekonomin är pressad.

Sikta på att hålla saldot tydligt under limiten, särskilt veckorna före en större låneansökan. Betala gärna ned mindre krediter först om det snabbt sänker antalet aktiva skulder och den totala belastningen. Tänk samtidigt på rapporteringsdatumet. Det saldo som syns i upplysningen kan baseras på långivarens senaste rapportering, inte nödvändigtvis på saldot den dag du betalar fakturan.

  • Räkna samman alla kreditlimiter och utestående saldon.
  • Prioritera krediter som ligger nära sin limit.
  • Betala ned innan långivaren vanligtvis rapporterar saldot.
  • Undvik att ta en ny kredit enbart för att sänka utnyttjandegraden.
  • Behåll en buffert så att nästa oväntade utgift inte kräver ny kredit.

Gör en enkel prioriteringslista. En kredit med 90 procent utnyttjande kan vara mer akut att minska än två kort som vardera ligger på 10 procent, även om räntorna också måste vägas in. Målet är inte att manipulera en siffra, utan att skapa en stabil ekonomi med lägre skuldsaldo, rimliga limiter och god betalningsmarginal.

Följ tidslinjen som lyfter ditt betyg på sex månader

Sex månader räcker ofta för att skapa betydligt bättre ordning, även om effekten på UC-betyget varierar mellan personer och uppdateringscykler. Se perioden som ett projekt med tydliga kontrollpunkter. Först rensar du registret och minskar belastningen, därefter undviker du nya störningar och slutligen kontrollerar du att förändringarna verkligen syns.

  1. Månad 1 till 2: Beställ en egen kreditupplysning, lista alla lån, kort och kontokrediter och markera sådant som inte används. Betala ned mindre saldon och begär avslut eller sänkta limiter. Spara bekräftelser från kreditgivarna.
  2. Månad 3 till 4: Frys nya kreditansökningar om det inte finns ett verkligt behov. Fortsätt betala fakturor i tid och följ saldon varje månad. Notera när tidigare UC-förfrågningar närmar sig 12-månadersgränsen.
  3. Månad 5 till 6: Kontrollera kreditupplysningen igen. Säkerställ att avslutade krediter inte längre visas som aktiva och att saldon är uppdaterade. Ta därefter kontakt med banken och diskutera lånebelopp, ränta och amorteringsförutsättningar.

Det är klokt att följa både utvecklingen och orsakerna bakom den. Tjänster som följer UC-Score över tid kan ge en löpande överblick över krediter, inkomster, förfrågningar och skulder. Använd sådana verktyg som kontrollstationer, inte som en garanti för ett visst lånebeslut. Banken gör alltid en egen prövning av hushållets inkomster, utgifter, boendekostnader och kvar-att-leva-på-kalkyl.

Ta kommandot över dina räntevillkor redan idag

Kreditvärdighet är ett aktivt arbete, inte ett permanent tillstånd. Du kan inte styra bankens hela riskmodell, men du kan påverka mycket av det som syns i underlaget: öppna limiter, utnyttjade krediter, nya ansökningar, betalningsdisciplin och skuldernas utveckling. Den som börjar i god tid skapar dessutom bättre förhandlingsläge än den som försöker lösa allt veckan före låneansökan.

Börja med att hämta överblick, rensa bort avtal som saknar funktion och planera ansökan kring 12-månaderscykeln för UC-förfrågningar. Fortsätt sedan med en realistisk budget och en amorteringsplan. När ekonomin är lätt att förstå, skulderna minskar och kreditprofilen är fri från onödig belastning ökar chansen att banken ser dig som en stabil kund. Vid stora eller komplicerade lån bör du jämföra villkor noggrant och vid behov ta hjälp av banken eller en auktoriserad rådgivare innan du fattar beslut.
Småföretagare arbetar vid laptop i en kläddesignstudio

Bygg en stabil likviditetsbudget för småföretaget

Kassan är företagets syresättning

Hur kan ett företag visa vinst på papperet och ändå sakna pengar till löner, leverantörsfakturor eller skatt? Svaret finns ofta i skillnaden mellan bokföringsmässiga intäkter och faktiska inbetalningar. En faktura kan vara registrerad som försäljning långt innan pengarna finns på företagskontot. Under tiden fortsätter utbetalningarna att löpa, ofta med betydligt kortare betalningsfrist.

Ett lönsamt bolag kan därför hamna i kris på grund av dålig tajming. En större kund betalar sent, momsen förfaller samtidigt som semesterlönerna ska ut, eller så kräver en leverantör betalning innan nästa försäljningsperiod börjar. En enkel rullande likviditetsbudget på tre till sex månader fungerar som företagets karta framåt. Den visar när pengarna faktiskt väntas komma in, när de ska lämna kontot och hur mycket handlingsutrymme som finns kvar.

Skilj på vinst och likviditet i vardagen

Resultaträkningen svarar på frågan om verksamheten har gått med vinst under en viss period. Likviditeten svarar på en mer akut fråga: finns det pengar att betala dagens och nästa veckas räkningar? De två perspektiven hänger ihop, men de är inte samma sak. En försäljning kan bokföras när fakturan skickas, medan betalningen kanske kommer efter 30 eller 60 dagar. En investering kan samtidigt belasta bankkontot direkt, även om kostnaden redovisas över flera år.

Betalningsvillkoren skapar ofta den största vardagliga skillnaden. Om kunderna betalar efter 30 dagar men leverantörerna kräver betalning inom tio dagar behöver företaget finansiera mellantiden. Ju snabbare försäljningen växer, desto mer kapital kan dessutom bindas i kundfordringar, lager och pågående arbete. Hur snabbt kan då ett till synes framgångsrikt kvartal förvandlas till akut likviditetsbrist? Svaret beror på hur väl in- och utflödena är kartlagda.

En praktisk första överblick bör omfatta:

  • förväntade kundinbetalningar, med hänsyn till verkliga betalningsvanor
  • löner, arbetsgivaravgifter, skatter och moms
  • leverantörsfakturor, hyror, abonnemang och andra fasta kostnader
  • inköp, lageruppbyggnad, investeringar och leasingbetalningar
  • amorteringar, räntor och eventuella kreditutnyttjanden

Genom att förstå hur kassaflödet påverkas av kundernas betalningar, lager och betalningsvillkor blir det enklare att skilja mellan ett bra resultat och en tillräckligt stark kassa. Följ sedan upp prognosen mot verkliga banktransaktioner. Då upptäcks snabbt om kunder betalar senare än planerat eller om kostnaderna ökar snabbare än försäljningen.

Kartlägg årets tre stora likviditetsfällor

Likviditetsproblem uppstår sällan helt utan förvarning. De följer ofta ett mönster som går att identifiera genom att gå igenom föregående års kontoutdrag, skattedatum, lönekörningar och försäljning månad för månad. Svenska småföretag behöver särskilt planera för moms och skatter, semesterrelaterade utbetalningar samt perioder där efterfrågan eller produktionen tillfälligt går ned.

Moms är inte företagets pengar, även om beloppet tillfälligt finns på kontot. Den ska reserveras löpande, annars kan en kvartalsvis eller månadsvis inbetalning kännas som en plötslig skattesmäll. Semesterlöner och semesterersättning kan belasta kassan under sommaren när kunderna själva har stängt eller när orderingången minskar. För verksamheter med tydlig säsong kan även julledighet, industrisemester och väderberoende försäljning skapa längre perioder med låga inflöden.

Tidpunkt Typisk likviditetsfälla Förebyggande åtgärd
Moms- och skattedatum Större belopp ska betalas samtidigt Reservera skatte- och momsmedel varje vecka på ett separat konto
Maj till augusti Semesterlöner, semesterersättning och lägre försäljning Planera lönekostnaden i god tid och bygg buffert under starka månader
Jul och industrisemester Stillestånd, stängda kunder och svagare orderingång Gör en säsongsprognos och tidigarelägg fakturering där det är möjligt
Inför högsäsong Stora lager- eller marknadsinvesteringar Etappindela inköp och kontrollera när försäljningen faktiskt betalas

Att planera för säsongsvariationer innebär inte att alla svaga perioder måste elimineras. Målet är att se dem innan de inträffar. Lägg in kända förfallodagar i budgeten och testa vad som händer om en större kund betalar två veckor sent. Om marginalen då blir för liten behöver åtgärderna börja långt innan kontot närmar sig noll.

Bygg din rullande likviditetsbudget i fyra steg

En likviditetsbudget behöver inte vara ett avancerat affärssystem. Ett kalkylblad eller en enkel ekonomimall räcker, så länge den bygger på verkliga datum och uppdateras regelbundet. Dela upp prognosen vecka för vecka. För ett mindre företag är 12 till 24 veckor ofta en bra arbetsyta, eftersom den fångar både närmaste betalningar och kommande moms-, löne- och säsongseffekter.

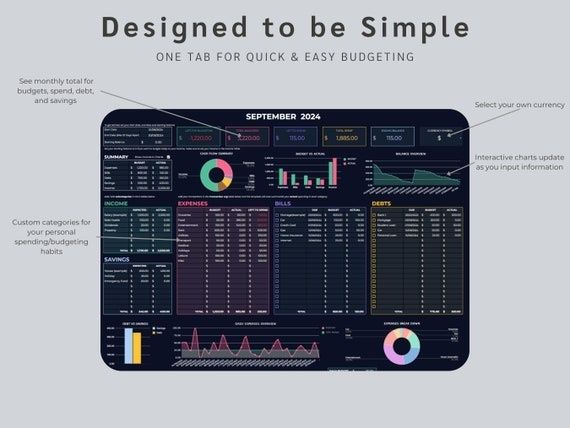
Mörk budgetöversikt med grafer, kassaflöde och utgiftstabeller
En rullande likviditetsbudget gör det lättare att upptäcka kommande betalningstoppar och planera åtgärder innan kassan blir ansträngd.

Var försiktig med alltför optimistiska antaganden. En faktura som förfaller den 30:e ska inte automatiskt behandlas som en säker inbetalning samma dag. Utgå i stället från kundens historiska betalningsmönster. Om kunden normalt betalar tio dagar sent bör budgeten spegla det tills det finns tydliga skäl att anta en förbättring.

  1. Börja med det faktiska saldot. Kontrollera bankkontot och ange det verkliga ingående saldot för den första veckan. Separera gärna pengar som redan är avsatta för moms, arbetsgivaravgifter och skatt, eftersom de inte är fritt disponibla.
  2. Prognostisera inbetalningarna realistiskt. Lista öppna kundfakturor, förväntade nya order, kortinlösen och andra intäkter. Ange sannolikt betalningsdatum, inte bara fakturans förfallodatum. Markera osäkra inbetalningar separat.
  3. Lägg in alla utbetalningar. För in löner, skatter, moms, leverantörer, hyra, försäkringar, lån, leasing, inköp och planerade investeringar vecka för vecka. Dela gärna upp fasta och rörliga kostnader så att det blir tydligt vad som kan påverkas.
  4. Rulla budgeten varje fredag. Stäm av prognosen mot banken, flytta passerade veckor och lägg till en ny vecka längst fram. Blicka 12 till 24 veckor framåt och markera den lägsta beräknade kassapositionen, inte bara slutresultatet för hela perioden.

Historiska data kan göra prognosen bättre. Om företaget har ett eller två års transaktioner går det att se återkommande mönster i försäljning, löner och inköp. Digitala verktyg kan hjälpa till att importera bank- och bokföringsdata, upptäcka avvikelser och simulera scenarier. Tekniken ersätter dock inte bedömningen av en försenad kund, en ny investering eller en förändrad marknad. Dåliga eller ofullständiga data ger bara en mer sofistikerad gissning.

Upptäck varningssignalerna innan kassan sinar

Den viktigaste varningssignalen är inte alltid ett tomt konto. Det kan vara att den lägsta veckobalansen sjunker månad efter månad, trots att saldot fortfarande ser acceptabelt ut. Även en växande omsättning kan dölja problem om kundfordringarna ökar snabbare än inbetalningarna. Följ därför både saldot och utvecklingen i rörelsekapitalet.

Se särskilt upp för kunder som regelbundet passerar förfallodatum. Enstaka förseningar kan vara hanterbara, men ett systematiskt mönster försvagar företagets finansiering. Kontrollera också lageromsättningen. Varor som ligger stilla representerar pengar som redan har lämnat kontot men ännu inte kommit tillbaka genom försäljning. Outnyttjad personal- eller maskinkapacitet kan på motsvarande sätt fortsätta kosta pengar utan att skapa motsvarande intäkter.

Vanliga varningssignaler att följa varje vecka är:

  • förfallna kundfordringar som ökar eller koncentreras till en stor kund
  • flera veckor där det faktiska kassaflödet blir sämre än prognosen
  • lager som växer utan att försäljningen ökar i samma takt
  • återkommande övertrasseringar eller ett kreditutrymme som nästan alltid är utnyttjat
  • planerade skatte- eller momsbetalningar som saknar avsatta medel
  • leverantörer som börjar kräva förskott eller kortare betalningsvillkor

Att använda momsmedel eller innehållna skatter som driftkapital är en särskilt riskfylld vana. Pengarna kan verka tillgängliga, men skulden finns kvar på ett bestämt datum. Skatteverkets information om anstånd visar att möjligheten bedöms restriktivt för företag och att tillfälliga betalningssvårigheter måste kunna styrkas. Anstånd är därför ingen ersättning för en fungerande budget och bör inte planeras som en normal finansieringskälla.

Agera när varningssignalen syns, inte när betalningen redan har missats. Förhandla om längre leverantörsvillkor, fakturera snabbare, be om förskott eller dela upp större projekt i milstolpar. Factoring kan frigöra kapital ur kundfordringar, men kostnaden och kundrelationerna behöver analyseras. En flexibel checkkredit kan fungera som en tillfällig buffert när inbetalningar och utbetalningar inte sammanfaller. Den innebär dock ränta, avgifter och ofta personlig borgen, så jämför villkoren och använd krediten med en tydlig återbetalningsplan. Läs mer om hur en checkkredit påverkar kassaflödet innan beslut fattas.

Ta kommandot över kassaflödet redan idag

Gör likviditetsprognosen till en naturlig 15-minutersrutin varje fredag. Kontrollera bankkontot, stäm av veckans faktiska in- och utbetalningar, uppdatera kommande kundbetalningar och markera nästa kritiska förfallodag. Rutinen behöver inte vara omfattande. Det viktiga är att den genomförs konsekvent och att avvikelser leder till en konkret åtgärd.

Bygg därefter en ekonomisk buffert som passar företagets risknivå. En verksamhet med stora säsongsvariationer, långa kundkrediter eller höga fasta kostnader behöver större marginal än ett företag med förskottsbetalningar och låga omkostnader. Med en rullande budget blir det möjligt att se när bufferten behöver stärkas, när en investering kan genomföras och när finansiering måste ordnas i god tid. Då lämnar företaget den reaktiva panikhanteringen och får bättre förutsättningar att fatta genomtänkta beslut om tillväxt, prissättning och bemanning.

En person som skriver med en tuschpenna på ett stort papper under ett planeringsmöte.

Så planerar du ett event utan budgetkaos

Undvik de dyra misstagen när du samlar företaget

Har du någonsin planerat ett företagsevent som slutade betydligt dyrare än beräknat? Du är långt ifrån ensam. Skenande kostnader, otydligt ansvar och en budget som spricker vid minsta oförutsedda utgift är återkommande fallgropar för både marknadsförare och projektledare. När fakturorna trillar in efter eventet inser många att kalkylen aldrig höll hela vägen.

Men det behöver inte bli så. Ett lyckat event bygger inte på tur eller inspiration, utan på en stram ekonomisk och strategisk process. Med rätt struktur får du överblick, kontroll och trygghet – från första idé till sista utvärdering. I den här guiden går du steg för steg genom hur du planerar ett event utan budgetkaos, säkrar rätt tillstånd och räknar hem investeringen.

Sätt tydliga mål innan du spenderar en enda krona

Börja med det viktigaste av allt – syftet. Ett event utan tydligt mål blir ett event utan riktning, och då spelar det ingen roll hur snygg dekorationen är. Innan du bokar lokal eller catering måste du veta varför ni samlas. Är det för att generera leads, stärka företagskulturen, lansera en produkt eller utbilda personalen? Syftet dikterar nämligen budgeten och förhindrar felprioriteringar. Redan här kan smart digital eventhantering hjälpa dig att koppla varje beslut till een konkret mål.

Formulera mätbara mål så att du senare kan bevisa resultatet. Vaga ambitioner som ”öka intresset” räcker inte. Sikta istället på siffror du kan följa upp:

  • Generera minst 50 kvalificerade leads under eventet
  • Öka varumärkeskännedomen med mätbar räckvidd i sociala medier
  • Stärka företagskulturen med förbättrat medarbetarindex
  • Boka ett bestämt antal säljmöten efter genomförandet
  • Utbilda personal i ett nytt system eller arbetssätt

Koppla sedan syftet direkt till konceptet ROI, alltså avkastning på investeringen. När du vet vad eventet ska leverera i affärsnytta blir det enkelt att avgöra vad som är värt att betala för och vad du kan skala bort. Ett tydligt mål är helt enkelt din kompass genom hela planeringen.

En tom konferenslokal med röda stolar inför ett event.
Att anpassa den fysiska miljön efter mötets karaktär och syfte skapar rätt förutsättningar för både engagemang och nätverkande.

Bygg en budget som faktiskt håller hela vägen

Lämna de röriga kalkylbladen bakom dig. En budget is inte ett hastigt ihopslängt Excel-ark, utan din ekonomiska karta genom hela projektet. Den ska visa både förväntade utgifter och intäkter så att du hela tiden vet var du står. Etablera budgeten tidigt och håll den konsekvent – det är själva grunden för att undvika obehagliga överraskningar.

Bryt ner kostnaderna i fasta och rörliga poster. Fasta poster ligger stabilt oavsett antal deltagare, medan rörliga poster växer med gästlistan. Den här uppdelningen ger dig snabb överblick och gör det lätt att se var du kan spara när det behövs.

Kostnadspost Typ
Lokalhyra Fast
Teknik och AV Fast
Talare och underhållning Fast
Catering per person Rörlig
Goodiebags och material Rörlig
Transport och personal Rörlig

Inkludera alltid en buffert för oförutsedda utgifter redan från start. En vedertagen tumregel är att avsätta minst tio procent av totalbudgeten till oväntade poster – en teknikleverantör som fakturerar övertid, en prishöjning eller en sista minuten-ändring. Utan buffert blir varje avvikelse en kris.

Använd system och digitala verktyg for att spåra utgifter och intäkter i realtid istället för att uppdatera manuellt i efterhand. När du lämnar osäkra kalkylblad bakom dig och istället väljer ett verktyg för smart och effektiv eventhantering får du omedelbar kontroll över alla utgiftsposter. Då ser du direkt om något drar iväg och kan agera innan det blir dyrt.

Kalkylator och budgetdokument för ekonomisk planering av event.
En noggrann och proaktiv kostnadskalkyl i realtid minskar risken för oväntade utgifter och säkrar projektets totala lönsamhet.

Säkra alla viktiga tillstånd i god tid

Ett event som ställs in på grund av ett missat tillstånd är både pinsamt och kostsamt. Missar du pappersarbetet riskerar du böter, förseningar eller att hela arrangemanget stoppas. Det här är en fallgrop som är helt onödig – men bara om du agerar i tid.

Förstå skillnaden mellan anmälan och ansökan. Vissa arrangemang kräver endast en anmälan till Polismyndigheten, medan andra kräver ett fullständigt tillstånd som måste beviljas innan du får genomföra eventet. Handläggningstiderna är ofta långa, så vänta inte. Du kan enkelt läsa mer om vad som gäller för offentliga tillställningar hos Polismyndigheten för att undvika överraskningar.

Följande situationer kräver ofta tillstånd eller anmälan:

  • Event på offentlig plats, som torg eller gator
  • Arrangemang dit allmänheten har tillträde
  • Servering av alkohol
  • Användning av ordningsvakter eller pyroteknik
  • Större folksamlingar som kräver säkerhetsplanering

Ansök så tidigt som möjligt och räkna med minst två veckors handläggningstid – för större event som festivaler kan det ta betydligt längre. Kom ihåg att du som arrangör är ansvarig för säkerheten, och att polisen kan ställa särskilda villkor.

Jämför leverantörer och minimera dolda avgifter

Nu är det dags att fylla budgeten med verkligt innehåll. Att bara ringa den första bästa cateringfirman är ett dyrt misstag. Ta istället in flera offerter och granska dem noggrant för att pressa priset och hitta rätt kvalitet. Så här gör du steg för steg:

  1. Begär in minst tre offerter från varje kategori, som catering, teknik och lokal
  2. Specificera exakt vad du behöver så att offerterna blir jämförbara
  3. Granska varje post i detalj och ifrågasätt otydliga rader
  4. Förhandla om paketpriser och tidig bokning
  5. Läs igenom avtalet noga innan du skriver under

Var särskilt vaksam på dolda avgifter som lätt sväller kalkylen. Städning efter eventet, transport av utrustning, övertidsersättning för personal och kostnader för ström eller uppkoppling är klassiska poster som gömmer sig i det finstilta. Fråga alltid uttryckligen vad som ingår – och vad som inte gör det.

Skapa en tydlig checklista inför avtalsskrivningen för att minimera de ekonomiska riskerna. Kontrollera betalningsvillkor, avbokningsregler, ansvar vid skada och exakt vad leveransen omfattar. Ett tydligt avtal är din försäkring mot obehagliga efterräkningar.

Mät dina resultat och räkna hem investeringen

Eventet är över – men jobbet är inte klart. Nu ska du bevisa att pengarna var väl investerade. Räkna ut det faktiska värdet kontra kostnaden genom en enkel ROI-beräkning: ställ det värde eventet genererat mot vad det kostade. Utan den siffran är det svårt att motivera nästa budget inför ledningen.

Väg samman både mjuka och hårda värden för att få en rättvis bild. De hårda värdena är enkla att mäta i kronor, medan de mjuka kräver enkäter och uppföljning men ofta har stor långsiktig effekt.

  • Hårda värden – genererade leads, bokade säljmöten, intäkter och sponsring
  • Mjuka värden – varumärkeskännedom, deltagarnöjdhet och stärkta relationer
  • Engagemang – räckvidd i sociala medier och Net Promoter Score

Samla in data direkt efter genomförandet, helst inom två veckor medan intrycken är färska. Skicka ut enkäter samma dag, sammanställ deltagarsiffror och följ upp leads snabbt. Med konkret data i handen kan du bevisa lönsamheten för ledningen och lägga grunden för ett ännu bättre event nästa gång.

Ta makten över nästa företagsträff

Struktur och budgetfokus är det som skiljer ett kaosartat event från ett tryggt och lönsamt. När du har tydliga mål, een genomtänkt budget med buffert, rätt tillstånd och koll på leverantörerna kan du fokusera på det som verkligen räknas – att skapa värde för både deltagare och företag. Kom ihåg att ett lyckat event bygger på förberedelser, inte på dekorationer.

Så vänta inte till nästa gång kostnaderna skenar. Börja redan idag med att formulera syftet och skissa på din första budget. Med rätt verktyg och en stram process tar du kontrollen – och slipper budgetkaoset en gång för alla.