Månad: september 2026

Person räknar sedlar och antecknar vid ett skrivbord med laptop

Granska dolda avgifter och regressavtal innan du säljer företagets fakturor

Låt inte snabba pengar äta upp din vinstmarginal

Har företaget gott om fakturerat arbete men ont om pengar på kontot? När kundernas betalningar dröjer kan fakturaförsäljning framstå som en snabb lösning. Kapital frigörs utan att du behöver vänta på förfallodagen, vilket kan göra det lättare att betala löner, leverantörer och löpande kostnader. En fördjupning om hur fakturafinansiering kan användas för att frigöra rörelsekapital finns i artikeln Invoice Discounting: Grow Your Business and Access Working Capital.

Men skillnaden mellan att frigöra kapital och att köpa likviditet till ett överpris kan vara stor. En låg angiven avgift säger inte alltid vad finansieringen faktiskt kostar. Regressvillkor, uppläggningsavgifter, månadsavgifter och kostnader för administration kan tillsammans påverka lönsamheten betydligt mer än den första offertens procentsats antyder. Därför behöver du läsa avtalet som en karta över både kostnader och risker innan något signeras.
Personer skriver under dokument vid ett bord med flera avtal
Ett finansieringsavtal bör granskas utifrån både kostnader, ansvar och risker innan företaget fattar beslut.

Förstå skillnaden mellan fakturaköp och fakturabelåning

Börja med att skilja mellan två finansieringsformer som ofta blandas ihop. Vid fakturaköp säljer företaget en kundfordran till ett finansbolag. Finansbolaget betalar normalt ut en andel av fakturans värde direkt och tar sedan emot kundens betalning. Om köpet sker utan regress är det i huvudsak finansbolaget som bär risken för att kunden inte betalar, även om avtal ofta innehåller undantag för exempelvis tvister, felaktiga fakturor eller motfordringar.

Vid fakturabelåning behåller företaget normalt ägandet av kundfordringarna men använder dem som säkerhet för ett lån. Finansbolaget kan exempelvis låna ut en del av det godkända fakturabeloppet, medan företaget fortsatt ansvarar för kundrelationen och kreditrisken. I praktiken kan kunderna ibland få information om att betalning ska ske till finansbolaget, men upplägget är fortfarande en belåning snarare än ett definitivt köp.

Skillnaden påverkar både redovisning, risk och kundupplevelse. Finansbolaget kan ta över fakturering, påminnelser och inkasso, eller låta företaget sköta delar av administrationen. Kontrollera därför exakt vilka tjänster som ingår och vem som kontaktar kunden vid sen betalning. En bred historisk och juridisk överblick finns i beskrivningen av factoring och fordringsfinansiering hos Authoritative Source.

  • Fakturaköp innebär att en fordran överlåts, helt eller delvis, till finansbolaget.
  • Fakturabelåning innebär att fordran används som säkerhet för kredit medan företaget normalt behåller kreditrisken.
  • Administrationen kan ligga hos finansbolaget, företaget eller delas mellan parterna.
  • Avgifter och redovisningshantering måste granskas utifrån det konkreta avtalet, inte bara produktnamnet.

Se upp för fällorna i regressavtalet

Orden med regress betyder i praktiken att företaget kan behöva ta tillbaka ansvaret om kunden inte betalar. Efter en avtalad tidsfrist kan finansbolaget kräva återbetalning, återköp av fakturan eller täckning av det utestående beloppet. Företaget har då fått likviditet tidigare, men kreditrisken har aldrig helt lämnat den egna balansräkningen.

Det är en viktig skillnad mot fakturaköp utan regress. Där övertar finansbolaget normalt risken för kundens obestånd, vilket ofta leder till högre avgift, lägre förskott eller strängare krav på vilka kunder och fakturor som godkänns. Även avtal utan regress kan dock undanta kommersiella tvister. Om kunden påstår att leveransen varit felaktig, tjänsten inte utförts eller fakturan bestrids, kan risken ändå hamna hos företaget.

Den farligaste situationen uppstår när flera fakturor förfaller samtidigt. Ett företag kan först använda finansieringen för att täcka löner eller inköp, och sedan plötsligt få krav på återköp när en stor kund blir sen. Det skapar en ny likviditetskris, trots att fakturaförsäljningen var tänkt att lösa den första. Läs därför inte bara procentsatsen, utan även tidsfristen, grunderna för regress och hur snabbt finansbolaget kan kvitta eller kräva betalning.

  • Kontrollera exakt hur många dagar efter förfallodagen regress kan utlösas.
  • Ta reda på om även kundtvister, kreditnotor och reklamationer leder till återköp.
  • Fråga om finansbolaget kräver hela fakturabeloppet eller endast förskottet och avgifterna.
  • Testa avtalet mot ett scenario där en stor kund betalar 30, 60 eller 90 dagar för sent.

Räkna på den verkliga kostnaden bakom lockpriserna

En factoringavgift på exempelvis 1 procent kan se begränsad ut, men procentsatsen behöver sättas i relation till kredittiden. Om 1 procent tas ut för 30 dagar motsvarar det ungefär 12 procent på årsbasis före andra avgifter, om samma finansiering återkommer varje månad. Det är inte exakt samma sak som en effektiv ränta enligt ett standardiserat konsumentmått, men omräkningen gör kostnaden lättare att förstå.

Anta att företaget säljer en faktura på 100 000 kronor och får 1 procent i avgift. Kostnaden blir 1 000 kronor för 30 dagars finansiering. Om samma kapitalbehov upprepas tolv gånger under året blir den enkla årskostnaden 12 000 kronor på 100 000 kronor, innan uppläggning, limit, avisering, påminnelse, kreditprövning och andra kostnader räknas in. Om fakturorna dessutom betalas sent kan avtalet ta ut ytterligare avgifter eller förlängningskostnader.

Kostnadspost Fråga att ställa Påverkan
Nominell factoringavgift Är avgiften en engångskostnad eller återkommer den vid förlängd kredittid? Direkt kostnad per faktura
Uppläggningsavgift Betalas den per avtal, per kund eller per faktura? Högre kostnad vid små fakturor
Limit- eller månadsavgift Betalas avgiften även när krediten inte används? Fast kostnad som påverkar svaga månader
Administrationskostnad Ingår påminnelser, kundservice och rapportering? Kan göra en låg procentsats missvisande
Regresskostnad Vad kostar återköp eller förlängning vid sen betalning? Kan skapa en oväntad likviditetsbelastning

Gör en årsmodell, inte bara en fakturakalkyl. Summera alla fasta avgifter, uppskattad volym, genomsnittlig kredittid och sannolik andel sena betalningar. Jämför därefter kostnaden med bruttomarginalen. Om en verksamhet har små marginaler kan några procent i finansiering snabbt äta upp vinsten på de affärer som finansieras.

För företag med längre betalningsvillkor är det särskilt viktigt att förstå skillnaden mellan månadsavgift och total kostnad. På Verksamt.se finns information om företagskrediter och fakturaköp som belyser hur extern finansiering mot kundfordringar påverkar kassaflöde och likviditet, samtidigt som företaget måste väga räntor, administrativa avgifter och det fortsatta kundansvaret mot nyttan. Använd den typen av rådgivning som utgångspunkt, men kontrollera alltid de specifika villkoren i den offert du faktiskt får.

Väg fakturaköp mot en traditionell checkkredit

En checkkredit, eller kontokredit, kopplas normalt till företagets konto och kan användas när ett tillfälligt underskott uppstår. En central fördel är att ränta vanligtvis betalas på den del av krediten som faktiskt används. Det kan passa företag med återkommande men varierande behov, exempelvis när kundbetalningar kommer efter lönekörningen eller när verksamheten har tydliga säsongstoppar.

En checkkredit kan också ge större kontroll över kundrelationen. Företaget fortsätter fakturera och följa upp kunderna i egen regi, utan att en extern aktör automatiskt blir synlig i betalningsflödet. Samtidigt kan banken ta ut en fast avgift för kreditutrymmet, kräva säkerheter eller personlig borgen och ompröva limit eller villkor. Kontrollera alltid ränta, limitavgift, uppsägningsvillkor och eventuella säkerhetskrav.

Fakturaköp kan däremot vara motiverat när företaget växer snabbt, har många fakturor och vill lägga ut administrationen. Det kan även passa vid en tillfällig orderökning där bankens kreditprövning tar längre tid än verksamheten tillåter. Men högre finansieringskostnad, regressrisk och påverkan på kundupplevelsen måste vägas in. En checkkredit ger ofta en mer förutsägbar kapitalkostnad, medan factoring kan ge finansiering som följer fakturavolymen.

  • Välj checkkredit när behovet är återkommande, kortsiktigt och relativt lätt att prognostisera.
  • Överväg factoring när fakturavolymen är stor och administrationen tar betydande tid.
  • Jämför alltid total årskostnad, inte bara ränta eller factoringprocent.
  • Bedöm hur kunden uppfattar att en extern part hanterar betalningar och påminnelser.
  • Räkna på hur varje alternativ påverkar soliditet, skuldsättning och företagets handlingsutrymme.

Granska factoringavtalet steg för steg innan du skriver på

Ett bra avtal ska göra det möjligt att förstå både bästa och sämsta utfall. Be finansbolaget förklara varje kostnad och varje situation där finansieringen kan stoppas. Om svaret är otydligt innan avtalstecknandet blir hanteringen sällan enklare när en kund faktiskt betalar sent.

  1. Identifiera regressklausulens tidsfrister och krav på återköp. Markera när regress inträder, vilka händelser som utlöser den och om finansbolaget får dra beloppet direkt från framtida utbetalningar. Kontrollera också om en bestridd faktura behandlas på samma sätt som en obeståndssituation.
  2. Kartlägg samtliga fasta månadsavgifter och volymkrav. Skriv ned uppläggning, limit, konto, rapportering, avisering, kreditprövning och eventuella minimi- eller volymkrav. Fråga vad som händer om företaget fakturerar mindre än prognostiserat.
  3. Kontrollera vem som äger kundkontakten vid eventuell påminnelse. Säkerställ vilken ton som används, vem som skickar påminnelser och hur reklamationer hanteras. En olämplig kontakt kan skada relationen med en viktig kund, även om fakturan i sak är korrekt.
  4. Simulera utfallet vid försenad betalning från kund. Ta en verklig eller typisk faktura och räkna på 30, 60 och 90 dagars försening. Ta med regress, extra avgifter, utebliven utbetalning och behovet av ny kredit. Be gärna redovisningskonsult eller revisor kontrollera hur upplägget ska bokföras.

Följ därefter upp utfallet varje månad. Jämför avtalad kostnad med faktisk kostnad och mät hur mycket tid administrationen verkligen sparar. Om finansieringen återkommande används för att täcka strukturella underskott är problemet inte längre bara timing mellan in- och utbetalningar. Då behövs en bredare genomgång av priser, betalningsvillkor, lager, kundrisk och kostnadsnivå.

Ta kontroll över kassaflödet på dina egna villkor

Extern finansiering ska inte behandlas som en akut brandsläckare som används utan plan. Se den som ett verktyg i företagets ekonomiska verktygslåda. Förhandla om regress, avgifter, kredittid och service innan du accepterar en offert. Be om ett fullständigt kostnadsexempel baserat på företagets verkliga fakturavolym och kundernas normala betalningstid.

Skydda marginalerna genom att kombinera rätt kreditform med tydliga betalningsvillkor. Förhandla om förskott, delbetalningar eller kortare kredittider när det passar affären, och följ kundernas betalningsmönster innan problemen växer. Inför nästa likviditetsbehov ska du räkna på total kostnad, regressrisk och kundpåverkan, och därefter jämföra factoring med checkkredit eller andra finansieringsformer. När siffrorna är tydliga blir det lättare att välja kapital som stärker verksamheten i stället för att äta upp vinsten.
Affärspartners skakar hand under ett möte på kontoret

Förhandla fram bättre betalningsvillkor mot dina leverantörer

Lås upp bundet kapital genom smarta leverantörsavtal

Vad skulle 30 extra dagar i kassan betyda för företagets nästa investering, löneutbetalning eller lagerinköp? Att förlänga betalningstiden från 30 till 60 dagar kan fungera som en räntefri finansiering av tillväxten, eftersom företaget behåller likvida medel längre utan att ta ett nytt banklån. Effekten blir särskilt tydlig när varorna redan har sålts eller tjänsten redan har levererats innan leverantörsfakturan förfaller.

Många företagare tvekar ändå. Frågan kan kännas känslig: Kommer leverantören att tro att bolaget har ont om pengar? En begäran som kommer sent, utan underlag eller efter försenade betalningar, kan mycket riktigt uppfattas som en nödsignal. Men en planerad dialog med tydliga volymer, punktlig historik och en konkret motprestation signalerar något annat. Rätt genomförd blir förhandlingen ett gemensamt arbete där leverantören får bättre försäljningsplanering och företaget ett starkare kassaflöde.

Förstå logiken bakom rörelsekapital och kassaflödescykeln

Rörelsekapitalet visar hur mycket kapital som är bundet i den löpande verksamheten. Förenklat kan det beskrivas som omsättningstillgångar minus kortfristiga skulder. I praktiken handlar det om pengar som finns i lager och kundfordringar, minus sådant som ännu inte behöver betalas, exempelvis leverantörsskulder. När kunderna betalar senare än företaget måste betala sina leverantörer uppstår ett finansieringsgap.

Ett användbart mått är Cash Conversion Cycle, eller kassakonverteringscykeln. Den beräknas som lagerdagar plus kundfordringsdagar minus leverantörsskuldsdagar. DPO, Days Payable Outstanding, visar alltså hur många dagar företaget i genomsnitt tar på sig att betala sina leverantörer. Ett högre DPO kan minska den tid då företagets egna pengar är bundna, men bara om betalningarna sker enligt avtal och leverantörens ekonomi inte pressas orimligt.

Skillnaden mellan strategisk kreditoptimering och en akut vädjan om nåd är avgörande. Den som ringer efter förfallodagen och ber om uppskov försöker hantera ett problem. Den som analyserar kassaflödet i förväg, föreslår 60 dagar och erbjuder större volymer arbetar med företagets finansieringsstruktur. Empirisk forskning om kassaflödeshantering visar dessutom samband mellan effektiv styrning av kassaflödet och bättre företagsresultat. Studien analyserade över 20 000 noterade, icke-finansiella företag och fann bland annat att förbättringar i kassaflödesmått och kassakonverteringscykel var förknippade med bättre prestation.

  • Räkna ut nuvarande DPO och jämför med avtalade villkor.
  • Mät DSO, alltså hur snabbt kunderna betalar, och DIO, alltså hur länge lager ligger kvar.
  • Beräkna hur mycket kapital som frigörs om betalningstiden ökar med 15 eller 30 dagar.
  • Följ effekten på kassaflöde, leveranssäkerhet, inköpspriser och leverantörernas betalningsvillkor.

Känn till spelreglerna och lagstiftningen kring betaltider

Betalningsvillkor mellan företag styrs både av avtal och av regler om sena betalningar. EU:s regelverk kring sena betalningar har som mål att motverka att företag tvingas vänta oskäligt länge på ersättning. En översikt över det europeiska regelverket finns i Late Payment Directive. I svensk kontext har lagstiftaren också velat motverka påtvingade långa kredittider, särskilt när mindre leverantörer förhandlar med betydligt större kunder. Riksdagens material om snabbare betalningar beskriver denna inriktning i propositionen om snabbare betalningar.

Det betyder inte att 60 dagar automatiskt är förbjudet mellan näringsidkare. Längre kredittid kan avtalas när båda parter uttryckligen accepterar den. Däremot bör företaget skilja på frivillig överenskommelse och ett ensidigt krav som leverantören i praktiken inte kan säga nej till. Var särskilt försiktig med små eller ekonomiskt sårbara leverantörer, samt med leverantörer som är kritiska för verksamheten. Ett villkor som förbättrar köparens likviditet men tvingar leverantören att ta dyr finansiering kan senare komma tillbaka som högre priser, avgifter eller sämre leveransservice.

Förbered förhandlingen med en stark historik och tydliga siffror

Börja inte med att skicka samma standardbrev till hela leverantörsbasen. En generell förändring från 30 till 60 dagar kan verka effektiv, men den tar inte hänsyn till leverantörens storlek, marginaler, finansiering eller betydelse för verksamheten. Gör först en reskontraanalys. Kontrollera hur stor inköpsvolymen är per leverantör, om fakturor betalas på förfallodagen och om det förekommer reklamationer, kreditnotor eller tvister.

Studera också företagets egen kassaflödesprognos. Hur stort är kapitalbehovet under kommande tre, sex och tolv månader? Vilka kundfordringar förfaller samtidigt som större leverantörsfakturor? Om kunderna i genomsnitt betalar efter 45 dagar men leverantörerna kräver betalning efter 30 dagar, finns ett tydligt gap att hantera. Samtidigt måste en förlängning av leverantörsvillkoren vägas mot eventuella kontantrabatter, räntekostnader och prisjusteringar.

Identifiera därefter de leverantörer som kan få verkligt värde av ett djupare samarbete. Det kan vara leverantörer där inköpsvolymen växer, där prognoserna kan förbättras eller där längre avtal ger bättre produktionsplanering. Undvik att börja med en ensam, kritisk leverantör om alternativ saknas. Förhandlingens styrka ligger inte bara i företagets storlek, utan i trovärdigheten i det värde som erbjuds.

  • Samla avtal, prislistor, bonusmodeller, rabatter och regler om dröjsmålsränta.
  • Ta fram tolv månaders inköpshistorik och en realistisk volymprognos.
  • Dokumentera betalningsprecision, reklamationsnivå och leveransresultat.
  • Räkna på effekten av 45, 60 och eventuellt 75 dagar, utan att anta att längre alltid är bättre.
  • Bestäm en lägstanivå och en kompromissnivå före mötet.
  • Förbered ett alternativ, exempelvis delbetalning, fakturering efter leverans eller extern leverantörsfinansiering.

Erbjud ett tydligt utbyte som skapar värde för leverantören

En betalningstid är en ekonomisk valuta. Om leverantören väntar längre på pengarna behöver företaget visa varför affären ändå blir attraktiv. Den enklaste motprestationen är ofta en tydlig tillväxtplan. Ökade ordervolymer, bättre prognoser eller en längre avtalsperiod kan ge leverantören lägre försäljningskostnad och bättre kapacitetsutnyttjande.

Var samtidigt vaksam på dolda kostnader. Om leverantören finansierar 30 extra dagar genom att höja priserna med flera procent kan den frigjorda likviditeten bli dyrare än ett banklån. Branschbedömningar visar att leverantörer kan försöka kompensera för villkor som ligger tydligt över normala nivåer med prisökningar eller andra avgifter. Därför ska varje förändring bedömas tillsammans med total kostnad, kvalitet, leveransrisk och alternativkostnad.

Affärsmöte där två personer skakar hand över ett bord
En väl förberedd förhandling utgår från ömsesidigt värde, så att längre betalningstid blir en hållbar affärslösning i stället för ensidig kredit.
Förhandlingsvaluta Värde för leverantören Kontrollpunkt för köparen
Ökad ordervolym Högre omsättning och bättre planering Volymen måste vara realistisk och lönsam
Längre avtalstid Stabilare intäkter och lägre säljinsats Priser, kvalitet och uppsägningsvillkor ska skyddas
Rullande prognoser Bättre inköp och produktionsplanering Prognosen får inte bli ett dolt köpkrav
Snabbare godkännande av fakturor Mindre administrativ osäkerhet Tvister och fel ska fortfarande kunna hanteras
Flexibla betalningsalternativ Möjlighet till tidig betalning när likviditeten tillåter Rabattens effekt ska jämföras med finansieringskostnaden

Det kan också vara klokt att föreslå en trappmodell. Exempelvis kan 45 dagar gälla under en prövoperiod, följt av 60 dagar när volymmålen uppnås och betalningsprocessen fungerar. En annan modell är att erbjuda 60 dagar som standard men 30 dagar mot en dokumenterad kontantrabatt. På så sätt får leverantören ett val och företaget kan styra när snabb betalning skapar tillräckligt värde.

Använd konkreta dialogmallar och samtalsmanus i praktiken

Ta initiativet innan likviditeten är pressad. Samtalet blir betydligt enklare när företaget kan visa en stabil betalningshistorik och en genomarbetad tillväxtplan. Börja med att beskriva relationen och de gemensamma affärsmöjligheterna. Gå sedan över till förslaget, motprestationen och hur utfallet ska följas upp.

Undvik formuleringar som låter som att leverantören ska lösa företagets finansieringsproblem. Säg i stället: ”Vi planerar en större inköpsvolym under kommande period och vill anpassa betalningsflödet till den försäljning som sker efter leveransen. Vårt förslag är 60 dagar med oförändrad betalningsdisciplin, tillsammans med rullande prognoser och en avtalsperiod på tolv månader.”

Om leverantören tvekar kan du fråga: ”Vilken del av förslaget skapar störst osäkerhet för er, och vilken kombination av volym, prognos eller betalningsalternativ skulle göra villkoret möjligt?” Det öppnar för en affärsdiskussion i stället för en låst ja-eller-nej-situation. Nämn lagstiftningen sakligt, inte som ett hot. Förklara att båda parter behöver ha en tydlig och frivillig överenskommelse. För transparens är det värdefullt att känna till lag (2022:70) om rapportering av betalningstider, som reglerar större aktörers rapportering.

  1. Boka ett avstämningsmöte och skicka en kort agenda med syfte, volym och föreslagna villkor.
  2. Bekräfta den fungerande historiken innan själva begäran presenteras.
  3. Förklara kassaflödesmålet utan att överdriva eller lämna osäkra löften.
  4. Presentera 60 dagar tillsammans med en konkret motprestation och minst ett alternativ.
  5. Diskutera leverantörens finansieringskostnad, risk och behov av skydd.
  6. Testa upplägget under en avtalad period med tydliga mätpunkter.
  7. Bekräfta beslutet skriftligt med förfallodag, startdatum, eventuella rabatter och regler vid tvist.

Efter mötet ska ekonomifunktionen uppdatera leverantörsregistret och kontrollera att fakturaflödet verkligen följer det nya avtalet. En överenskommelse på papper hjälper inte om systemet fortsätter att räkna förfallodatum från fel fakturadatum eller om ordermottagningen fördröjer godkännandet. Följ därför DPO, förseningskostnader, leveransprecision, inköpspris och leverantörens koncentrationsrisk varje månad.

Bygg långsiktiga partnerskap med frigjort rörelsekapital

Att förlänga betalningstider är inte en engångsåtgärd utan en styrningsprocess. Den bygger på punktlighet, öppenhet och rimliga villkor för båda parter. Företaget ska inte använda 60 dagar som ursäkt för sena betalningar, och leverantören ska inte behöva bära en osynlig finansieringskostnad utan kompensation. När villkoren baseras på fakta kan de i stället stärka relationen.

Bestäm i förväg vad det frigjorda kapitalet ska användas till. Det kan gå till att minska dyr kortfristig skuld, bygga en likviditetsbuffert, investera i lager med bevisad efterfrågan eller genomföra åtgärder som ökar produktiviteten. Följ upp om pengarna faktiskt skapar avkastning. Annars har företaget bara flyttat finansieringsbördan mellan parter utan att förbättra verksamheten.

  • Välj de tre viktigaste leverantörerna och rangordna dem efter volym, risk och förhandlingspotential.
  • Ta fram betalningshistorik, inköpsprognos och kassaflödeseffekt för varje relation.
  • Boka en tid för en tidig, professionell dialog.
  • Presentera 60 dagar som en gemensam affärslösning med tydliga motprestationer.
  • Dokumentera villkoren och följ resultatet efter 30, 60 och 90 dagar.

Person i kavaj granskar ekonomiska diagram på en surfplatta

Stärk ditt UC-betyg innan du ansöker om kredit

Låt inte en dold siffra styra din lånekostnad

Planerar du att ansöka om bolån, privatlån eller en större kredit? Då kan en uppgift du sällan ser själv få stor betydelse för både lånebeslutet och räntan. UC-betyget ingår i långivarens samlade riskbedömning och kan påverka hur banken ser på din återbetalningsförmåga. Ett starkare kreditunderlag kan öka chansen att få lånet beviljat, men också ge bättre förutsättningar att förhandla om ränta, amortering och övriga villkor.

Det betyder inte att kreditvärdighet är en permanent dom. Upplysningsföretag och banker bedömer en aktuell ekonomisk situation utifrån flera datapunkter, ungefär som en karta över din privatekonomi. Genom att rensa bort onödiga kreditramar, undvika många separata ansökningar och planera utifrån förfrågningarnas 12-månadersperiod kan du förbättra profilen i god tid. Börja gärna med en egen kontroll, exempelvis via Kreditkollen för UC-score, eftersom en egen upplysning enligt tjänstens information inte registreras som en ny kreditförfrågan.

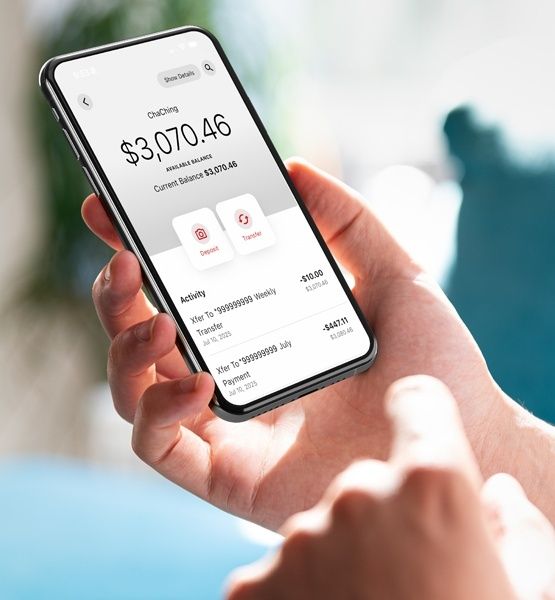
Hand håller en smartphone med bankapp och synligt kontosaldo
En samlad överblick över inkomster, saldon och krediter gör det lättare att upptäcka sådant som kan påverka bankens riskbedömning.

Förstå hur algoritmen granskar din kreditrisk

UC-betyget bygger inte på en enda faktor. Långivaren tittar vanligtvis på uppgifter som taxerad inkomst, befintliga lån, kreditkort, utnyttjade kreditutrymmen, betalningsanmärkningar och tidigare kreditupplysningar. Även skulder hos Kronofogden, boendesituation och uppgifter om fastighetsägande kan förekomma i kreditupplysningen. Den exakta beräkningen är inte helt öppen, och olika banker kan dessutom väga samma information på olika sätt.

Det är viktigt att skilja mellan ett kreditbetyg och ett riskscore. Ett högt betyg brukar signalera lägre beräknad risk, medan ett lågt riskscore innebär att långivaren ser en större sannolikhet för betalningsproblem. Din inkomst kan vara god, men många öppna krediter eller täta ansökningar kan ändå göra profilen mindre attraktiv. Regelbunden uppföljning gör det lättare att upptäcka fel och förändringar innan en bank hinner fatta beslut. Som vägledning rekommenderas i råd om förbättrad kreditvärdighet att först kontrollera sin kreditupplysning, se över skulder och undvika flera låneansökningar samtidigt.

  • Kontrollera vilka lån och krediter som faktiskt står registrerade.
  • Granska tidigare UC-förfrågningar från de senaste 12 månaderna.
  • Säkerställ att inkomst, adress och eventuella betalningsuppgifter är korrekta.
  • Följ hur skuldsaldon och kreditutnyttjande förändras över tid.

Hittar du en uppgift som är felaktig ska du kontakta det företag som lämnat uppgiften och vid behov UC. Agera också direkt om en gammal kredit fortfarande visas som aktiv trots att den avslutats. Uppdateringar sker inte alltid omedelbart, vilket gör tidsplanering viktig inför en större ansökan.

Rensa bort beviljade men oanvända krediter

Ett gammalt butikskonto, ett kreditkort som aldrig används eller en avbetalning som sedan länge är färdigbetald kan ligga kvar som en beviljad kredit. För banken är en beviljad limit inte samma sak som ett lån med saldo, men den visar att du kan ta på dig mer skuld utan att ansöka på nytt. Därför kan många öppna kreditramar påverka bankens kalkyl över din framtida återbetalningsförmåga.

Gå igenom varje kreditgivare och be om skriftligt besked om aktuell skuld, limit och status. Betala eventuellt saldo, flytta autogiron och avsluta sedan avtal du inte behöver. I vissa fall kan det räcka att sänka limitgränsen. Innan du skickar in en ansökan lönar det sig att se över och sänka limitgränser på krediter som inte längre fyller någon funktion.

Kredittyp Vad du bör kontrollera Möjlig åtgärd
Kreditkort Limit, saldo, årsavgift och användning Betala ned, sänk limit eller avsluta
Butikskonto Om kontot fortfarande är aktivt Begär avslut efter slutbetalning
Avbetalningskredit Om skulden verkligen är slutreglerad Begär bekräftelse och kontrollera uppdatering
Kontokredit Beviljat utrymme och aktuell användning Minska eller avsluta outnyttad ram

Stäng dock inte automatiskt alla kort utan att tänka igenom konsekvenserna. Ett kort med hög limit och låg användning kan hålla den totala utnyttjandegraden nere, medan en avslutning kan få motsatt effekt om saldot ligger kvar på andra kort. Väg därför in avgifter, kreditens ålder, limitens storlek och risken att krediten leder till överkonsumtion. Inför ett bolån är det klokt att diskutera större förändringar med banken, eftersom bankens egna kalkyler också spelar stor roll.

Undvik ansökningsfällan som sänker din score

Varje gång en långivare begär en UC-upplysning registreras normalt en förfrågan. Enligt UC:s information om registeruppgifter gäller olika lagringstider för olika händelser, men vanliga kreditförfrågningar har enligt uppgifterna från Lendos kundtjänst en synlighet på 12 månader från registreringsdatum. Därefter faller de ur den aktuella perioden.

Problemet uppstår när du skickar separata ansökningar till flera banker under kort tid. En rad förfrågningar kan tolkas som att du snabbt försöker öka din skuldsättning. Enstaka förfrågningar behöver inte vara avgörande, men många under samma tolvmånadersperiod kan ge sämre villkor. Det är därför bättre att jämföra långivare innan ansökan och samla processen när det är möjligt.

  • Undvik att skicka testansökningar till flera banker.
  • Fråga långivaren om ansökan innebär en UC-förfrågan.
  • Notera datumet för varje förfrågan och räkna tolv månader framåt.
  • Använd en låneförmedlare endast efter att du förstått hur upplysningen genomförs.

Enligt Lendos information kan en ansökan via deras tjänst ge ett erbjudandeunderlag från flera banker efter en enda UC-förfrågan, även om kompletterande uppgifter i vissa fall kan hämtas från andra upplysningsföretag. Kontrollera alltid villkoren själv. En samlad ansökan minskar inte automatiskt kostnaden och garanterar inte godkännande, men den kan vara mer skonsam för förfrågningshistoriken än många spridda ansökningar.

Optimera din kreditutnyttjandegrad i praktiken

Kreditutnyttjandegrad beskriver hur stor del av dina beviljade revolverande krediter som faktiskt används. Om du har kreditramar på totalt 100 000 kronor och saldon på 30 000 kronor är utnyttjandegraden 30 procent. Begreppet används ofta i internationella kreditmodeller, men principen är relevant även i svensk kreditbedömning: ett högt utnyttjat kreditutrymme kan signalera att ekonomin är pressad.

Sikta på att hålla saldot tydligt under limiten, särskilt veckorna före en större låneansökan. Betala gärna ned mindre krediter först om det snabbt sänker antalet aktiva skulder och den totala belastningen. Tänk samtidigt på rapporteringsdatumet. Det saldo som syns i upplysningen kan baseras på långivarens senaste rapportering, inte nödvändigtvis på saldot den dag du betalar fakturan.

  • Räkna samman alla kreditlimiter och utestående saldon.
  • Prioritera krediter som ligger nära sin limit.
  • Betala ned innan långivaren vanligtvis rapporterar saldot.
  • Undvik att ta en ny kredit enbart för att sänka utnyttjandegraden.
  • Behåll en buffert så att nästa oväntade utgift inte kräver ny kredit.

Gör en enkel prioriteringslista. En kredit med 90 procent utnyttjande kan vara mer akut att minska än två kort som vardera ligger på 10 procent, även om räntorna också måste vägas in. Målet är inte att manipulera en siffra, utan att skapa en stabil ekonomi med lägre skuldsaldo, rimliga limiter och god betalningsmarginal.

Följ tidslinjen som lyfter ditt betyg på sex månader

Sex månader räcker ofta för att skapa betydligt bättre ordning, även om effekten på UC-betyget varierar mellan personer och uppdateringscykler. Se perioden som ett projekt med tydliga kontrollpunkter. Först rensar du registret och minskar belastningen, därefter undviker du nya störningar och slutligen kontrollerar du att förändringarna verkligen syns.

  1. Månad 1 till 2: Beställ en egen kreditupplysning, lista alla lån, kort och kontokrediter och markera sådant som inte används. Betala ned mindre saldon och begär avslut eller sänkta limiter. Spara bekräftelser från kreditgivarna.
  2. Månad 3 till 4: Frys nya kreditansökningar om det inte finns ett verkligt behov. Fortsätt betala fakturor i tid och följ saldon varje månad. Notera när tidigare UC-förfrågningar närmar sig 12-månadersgränsen.
  3. Månad 5 till 6: Kontrollera kreditupplysningen igen. Säkerställ att avslutade krediter inte längre visas som aktiva och att saldon är uppdaterade. Ta därefter kontakt med banken och diskutera lånebelopp, ränta och amorteringsförutsättningar.

Det är klokt att följa både utvecklingen och orsakerna bakom den. Tjänster som följer UC-Score över tid kan ge en löpande överblick över krediter, inkomster, förfrågningar och skulder. Använd sådana verktyg som kontrollstationer, inte som en garanti för ett visst lånebeslut. Banken gör alltid en egen prövning av hushållets inkomster, utgifter, boendekostnader och kvar-att-leva-på-kalkyl.

Ta kommandot över dina räntevillkor redan idag

Kreditvärdighet är ett aktivt arbete, inte ett permanent tillstånd. Du kan inte styra bankens hela riskmodell, men du kan påverka mycket av det som syns i underlaget: öppna limiter, utnyttjade krediter, nya ansökningar, betalningsdisciplin och skuldernas utveckling. Den som börjar i god tid skapar dessutom bättre förhandlingsläge än den som försöker lösa allt veckan före låneansökan.

Börja med att hämta överblick, rensa bort avtal som saknar funktion och planera ansökan kring 12-månaderscykeln för UC-förfrågningar. Fortsätt sedan med en realistisk budget och en amorteringsplan. När ekonomin är lätt att förstå, skulderna minskar och kreditprofilen är fri från onödig belastning ökar chansen att banken ser dig som en stabil kund. Vid stora eller komplicerade lån bör du jämföra villkor noggrant och vid behov ta hjälp av banken eller en auktoriserad rådgivare innan du fattar beslut.

Småföretagare arbetar vid laptop i en kläddesignstudio

Bygg en stabil likviditetsbudget för småföretaget

Kassan är företagets syresättning

Hur kan ett företag visa vinst på papperet och ändå sakna pengar till löner, leverantörsfakturor eller skatt? Svaret finns ofta i skillnaden mellan bokföringsmässiga intäkter och faktiska inbetalningar. En faktura kan vara registrerad som försäljning långt innan pengarna finns på företagskontot. Under tiden fortsätter utbetalningarna att löpa, ofta med betydligt kortare betalningsfrist.

Ett lönsamt bolag kan därför hamna i kris på grund av dålig tajming. En större kund betalar sent, momsen förfaller samtidigt som semesterlönerna ska ut, eller så kräver en leverantör betalning innan nästa försäljningsperiod börjar. En enkel rullande likviditetsbudget på tre till sex månader fungerar som företagets karta framåt. Den visar när pengarna faktiskt väntas komma in, när de ska lämna kontot och hur mycket handlingsutrymme som finns kvar.

Skilj på vinst och likviditet i vardagen

Resultaträkningen svarar på frågan om verksamheten har gått med vinst under en viss period. Likviditeten svarar på en mer akut fråga: finns det pengar att betala dagens och nästa veckas räkningar? De två perspektiven hänger ihop, men de är inte samma sak. En försäljning kan bokföras när fakturan skickas, medan betalningen kanske kommer efter 30 eller 60 dagar. En investering kan samtidigt belasta bankkontot direkt, även om kostnaden redovisas över flera år.

Betalningsvillkoren skapar ofta den största vardagliga skillnaden. Om kunderna betalar efter 30 dagar men leverantörerna kräver betalning inom tio dagar behöver företaget finansiera mellantiden. Ju snabbare försäljningen växer, desto mer kapital kan dessutom bindas i kundfordringar, lager och pågående arbete. Hur snabbt kan då ett till synes framgångsrikt kvartal förvandlas till akut likviditetsbrist? Svaret beror på hur väl in- och utflödena är kartlagda.

En praktisk första överblick bör omfatta:

  • förväntade kundinbetalningar, med hänsyn till verkliga betalningsvanor
  • löner, arbetsgivaravgifter, skatter och moms
  • leverantörsfakturor, hyror, abonnemang och andra fasta kostnader
  • inköp, lageruppbyggnad, investeringar och leasingbetalningar
  • amorteringar, räntor och eventuella kreditutnyttjanden

Genom att förstå hur kassaflödet påverkas av kundernas betalningar, lager och betalningsvillkor blir det enklare att skilja mellan ett bra resultat och en tillräckligt stark kassa. Följ sedan upp prognosen mot verkliga banktransaktioner. Då upptäcks snabbt om kunder betalar senare än planerat eller om kostnaderna ökar snabbare än försäljningen.

Kartlägg årets tre stora likviditetsfällor

Likviditetsproblem uppstår sällan helt utan förvarning. De följer ofta ett mönster som går att identifiera genom att gå igenom föregående års kontoutdrag, skattedatum, lönekörningar och försäljning månad för månad. Svenska småföretag behöver särskilt planera för moms och skatter, semesterrelaterade utbetalningar samt perioder där efterfrågan eller produktionen tillfälligt går ned.

Moms är inte företagets pengar, även om beloppet tillfälligt finns på kontot. Den ska reserveras löpande, annars kan en kvartalsvis eller månadsvis inbetalning kännas som en plötslig skattesmäll. Semesterlöner och semesterersättning kan belasta kassan under sommaren när kunderna själva har stängt eller när orderingången minskar. För verksamheter med tydlig säsong kan även julledighet, industrisemester och väderberoende försäljning skapa längre perioder med låga inflöden.

Tidpunkt Typisk likviditetsfälla Förebyggande åtgärd
Moms- och skattedatum Större belopp ska betalas samtidigt Reservera skatte- och momsmedel varje vecka på ett separat konto
Maj till augusti Semesterlöner, semesterersättning och lägre försäljning Planera lönekostnaden i god tid och bygg buffert under starka månader
Jul och industrisemester Stillestånd, stängda kunder och svagare orderingång Gör en säsongsprognos och tidigarelägg fakturering där det är möjligt
Inför högsäsong Stora lager- eller marknadsinvesteringar Etappindela inköp och kontrollera när försäljningen faktiskt betalas

Att planera för säsongsvariationer innebär inte att alla svaga perioder måste elimineras. Målet är att se dem innan de inträffar. Lägg in kända förfallodagar i budgeten och testa vad som händer om en större kund betalar två veckor sent. Om marginalen då blir för liten behöver åtgärderna börja långt innan kontot närmar sig noll.

Bygg din rullande likviditetsbudget i fyra steg

En likviditetsbudget behöver inte vara ett avancerat affärssystem. Ett kalkylblad eller en enkel ekonomimall räcker, så länge den bygger på verkliga datum och uppdateras regelbundet. Dela upp prognosen vecka för vecka. För ett mindre företag är 12 till 24 veckor ofta en bra arbetsyta, eftersom den fångar både närmaste betalningar och kommande moms-, löne- och säsongseffekter.

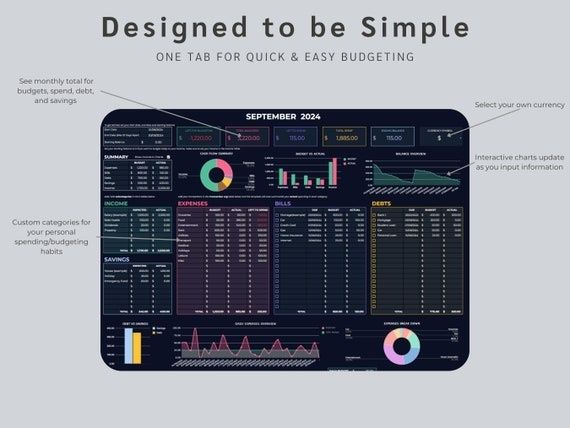
Mörk budgetöversikt med grafer, kassaflöde och utgiftstabeller
En rullande likviditetsbudget gör det lättare att upptäcka kommande betalningstoppar och planera åtgärder innan kassan blir ansträngd.

Var försiktig med alltför optimistiska antaganden. En faktura som förfaller den 30:e ska inte automatiskt behandlas som en säker inbetalning samma dag. Utgå i stället från kundens historiska betalningsmönster. Om kunden normalt betalar tio dagar sent bör budgeten spegla det tills det finns tydliga skäl att anta en förbättring.

  1. Börja med det faktiska saldot. Kontrollera bankkontot och ange det verkliga ingående saldot för den första veckan. Separera gärna pengar som redan är avsatta för moms, arbetsgivaravgifter och skatt, eftersom de inte är fritt disponibla.
  2. Prognostisera inbetalningarna realistiskt. Lista öppna kundfakturor, förväntade nya order, kortinlösen och andra intäkter. Ange sannolikt betalningsdatum, inte bara fakturans förfallodatum. Markera osäkra inbetalningar separat.
  3. Lägg in alla utbetalningar. För in löner, skatter, moms, leverantörer, hyra, försäkringar, lån, leasing, inköp och planerade investeringar vecka för vecka. Dela gärna upp fasta och rörliga kostnader så att det blir tydligt vad som kan påverkas.
  4. Rulla budgeten varje fredag. Stäm av prognosen mot banken, flytta passerade veckor och lägg till en ny vecka längst fram. Blicka 12 till 24 veckor framåt och markera den lägsta beräknade kassapositionen, inte bara slutresultatet för hela perioden.

Historiska data kan göra prognosen bättre. Om företaget har ett eller två års transaktioner går det att se återkommande mönster i försäljning, löner och inköp. Digitala verktyg kan hjälpa till att importera bank- och bokföringsdata, upptäcka avvikelser och simulera scenarier. Tekniken ersätter dock inte bedömningen av en försenad kund, en ny investering eller en förändrad marknad. Dåliga eller ofullständiga data ger bara en mer sofistikerad gissning.

Upptäck varningssignalerna innan kassan sinar

Den viktigaste varningssignalen är inte alltid ett tomt konto. Det kan vara att den lägsta veckobalansen sjunker månad efter månad, trots att saldot fortfarande ser acceptabelt ut. Även en växande omsättning kan dölja problem om kundfordringarna ökar snabbare än inbetalningarna. Följ därför både saldot och utvecklingen i rörelsekapitalet.

Se särskilt upp för kunder som regelbundet passerar förfallodatum. Enstaka förseningar kan vara hanterbara, men ett systematiskt mönster försvagar företagets finansiering. Kontrollera också lageromsättningen. Varor som ligger stilla representerar pengar som redan har lämnat kontot men ännu inte kommit tillbaka genom försäljning. Outnyttjad personal- eller maskinkapacitet kan på motsvarande sätt fortsätta kosta pengar utan att skapa motsvarande intäkter.

Vanliga varningssignaler att följa varje vecka är:

  • förfallna kundfordringar som ökar eller koncentreras till en stor kund
  • flera veckor där det faktiska kassaflödet blir sämre än prognosen
  • lager som växer utan att försäljningen ökar i samma takt
  • återkommande övertrasseringar eller ett kreditutrymme som nästan alltid är utnyttjat
  • planerade skatte- eller momsbetalningar som saknar avsatta medel
  • leverantörer som börjar kräva förskott eller kortare betalningsvillkor

Att använda momsmedel eller innehållna skatter som driftkapital är en särskilt riskfylld vana. Pengarna kan verka tillgängliga, men skulden finns kvar på ett bestämt datum. Skatteverkets information om anstånd visar att möjligheten bedöms restriktivt för företag och att tillfälliga betalningssvårigheter måste kunna styrkas. Anstånd är därför ingen ersättning för en fungerande budget och bör inte planeras som en normal finansieringskälla.

Agera när varningssignalen syns, inte när betalningen redan har missats. Förhandla om längre leverantörsvillkor, fakturera snabbare, be om förskott eller dela upp större projekt i milstolpar. Factoring kan frigöra kapital ur kundfordringar, men kostnaden och kundrelationerna behöver analyseras. En flexibel checkkredit kan fungera som en tillfällig buffert när inbetalningar och utbetalningar inte sammanfaller. Den innebär dock ränta, avgifter och ofta personlig borgen, så jämför villkoren och använd krediten med en tydlig återbetalningsplan. Läs mer om hur en checkkredit påverkar kassaflödet innan beslut fattas.

Ta kommandot över kassaflödet redan idag

Gör likviditetsprognosen till en naturlig 15-minutersrutin varje fredag. Kontrollera bankkontot, stäm av veckans faktiska in- och utbetalningar, uppdatera kommande kundbetalningar och markera nästa kritiska förfallodag. Rutinen behöver inte vara omfattande. Det viktiga är att den genomförs konsekvent och att avvikelser leder till en konkret åtgärd.

Bygg därefter en ekonomisk buffert som passar företagets risknivå. En verksamhet med stora säsongsvariationer, långa kundkrediter eller höga fasta kostnader behöver större marginal än ett företag med förskottsbetalningar och låga omkostnader. Med en rullande budget blir det möjligt att se när bufferten behöver stärkas, när en investering kan genomföras och när finansiering måste ordnas i god tid. Då lämnar företaget den reaktiva panikhanteringen och får bättre förutsättningar att fatta genomtänkta beslut om tillväxt, prissättning och bemanning.